La France emprunte plus cher que l’Italie
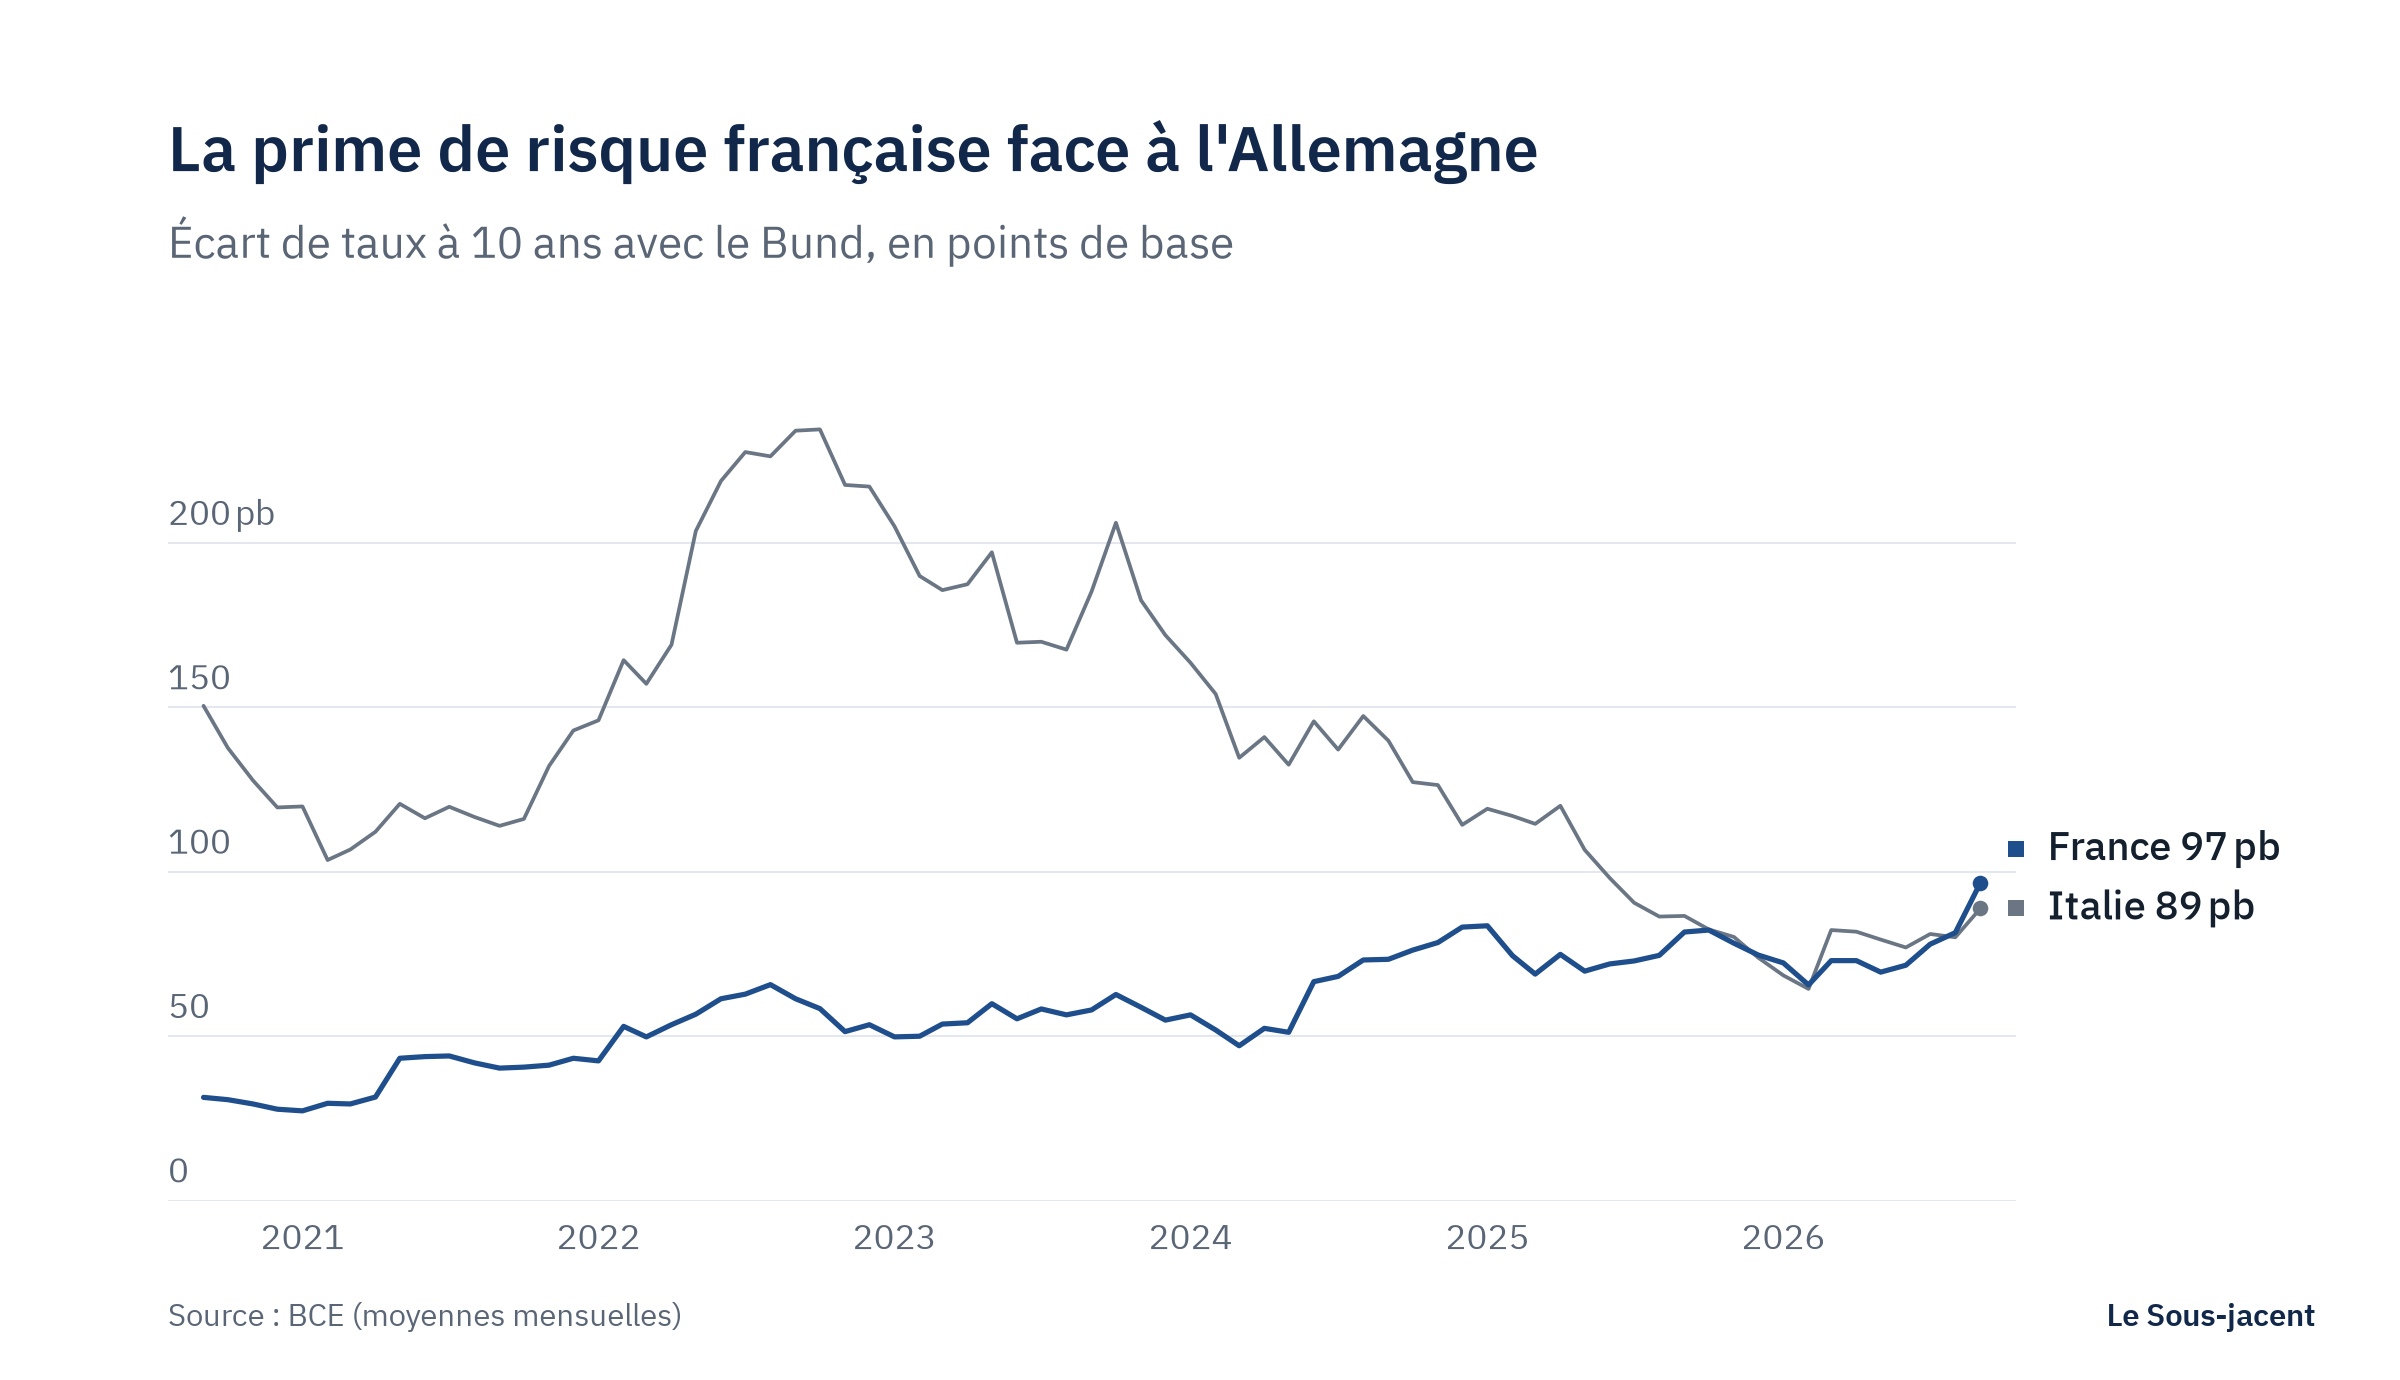
En septembre, l’État français a emprunté à 10 ans plus cher que l’État italien, en moyenne sur le mois : une première depuis le début des données de la BCE, en 2001. En octobre, l’écart avec l’Allemagne a dépassé 170 points de base. Une partie de la hausse vient de toute l’Europe, une autre est propre à la France : ce numéro essaie de faire la part des deux.
L’essentiel
- Pour emprunter sur dix ans, la France paie désormais autant que l’Italie, longtemps vue comme le maillon faible de la zone euro.
- Une partie de cette hausse touche toute l’Europe : le pétrole relance l’inflation, et les banques centrales ne baissent plus leurs taux.
- L’autre partie est propre à la France : une dette au plus haut depuis au moins 2001 et un budget 2027 dont l’adoption reste incertaine.
Le prix de la semaine : +8 points de base
En septembre, le taux à 10 ans français a atteint 4,44 % en moyenne mensuelle, contre 4,36 % pour l’Italie. L’écart OAT–BTP est donc passé à +8 points de base : c’est la première fois depuis le début de la série de la BCE, en 2001, que la France paie plus que l’Italie sur un mois entier. Un point de base vaut 0,01 point de pourcentage : 8 pb, c’est donc 0,08 point.
Le chiffre est petit, mais il bascule un ordre ancien. Il y a un an, la France empruntait encore près de 0,05 point moins cher que l’Italie.
| Indicateur | Niveau | Date |
|---|---|---|
| OAT 10 ans (France), moyenne mensuelle | 4,44 % | sept. 2026 |
| BTP 10 ans (Italie) | 4,36 % | sept. 2026 |
| Bund 10 ans (Allemagne) | 3,47 % | sept. 2026 |
| Écart OAT–Bund | 97 pb | sept. 2026 |
| OAT 10 ans, en séance | 5,14 % | 22 oct. 2026 |
| Écart OAT–Bund, en séance | plus de 170 pb | 22 oct. 2026 |
| Dette publique | 119,1 % du PIB | 2e trim. 2026 |
Sources : BCE (moyennes mensuelles), presse financière (séance), Eurostat (dette).
Pourquoi ça bouge
Première hypothèse : toute l’Europe paie plus cher
Le taux allemand, référence de la zone euro, est lui aussi au plus haut depuis 2008 : 3,47 % en septembre. Ce mouvement commun a une cause probable : l’énergie. Le prix du baril de Brent, la référence mondiale du pétrole, a atteint 116,72 dollars le 23 octobre, car des attaques contre des pétroliers dans le détroit d’Ormuz, par où transite environ un cinquième du pétrole consommé dans le monde, font craindre des ruptures d’approvisionnement. Cette augmentation du coût de l’énergie se retrouve dans les prix : l’inflation est remontée à 3,8 % dans la zone euro et à 3,4 % en France en septembre. La BCE a cessé de baisser ses taux, restés à 2,50 %, et les économistes s’attendent à une hausse en décembre. Aux États-Unis, la banque centrale (la Fed) a elle aussi remonté ses taux en septembre, une première depuis 2023, et l’État américain emprunte désormais à près de 5 % sur dix ans. Les marchés s’attendent à ce que la BCE suive : en un an, les taux à 2 ans de la zone euro ont pris 1,1 point, plus que les taux à 10 ans (+0,7 point).
Ce qui appuie cette hypothèse : quand l’inflation et les taux directeurs montent, les investisseurs exigent un rendement plus élevé sur toutes les dettes, y compris les plus sûres. Ce qu’elle n’explique pas : l’écart qui se creuse entre la France et ses voisins. Ce choc commun fait monter les taux partout, mais il ne dit pas pourquoi la France paie de plus en plus cher que les autres.
Seconde hypothèse : une prime propre à la France
L’écart entre le taux à 10 ans de la France et celui de l’Allemagne (le spread, voir le mot de la semaine) est passé d’environ 80 points de base fin août à plus de 170 le 22 octobre. Trois éléments spécifiques coexistent :
- une dette publique à 119,1 % du PIB au 2e trimestre, son plus haut niveau depuis au moins 2001 ;
- un déficit 2026 révisé à 5,4 % du PIB, et un budget 2027 dont l’adoption reste incertaine : l’Assemblée a rejeté le 23 octobre la première partie du budget de la Sécurité sociale ;
- une croissance plus faible que chez ses voisins : l’Insee prévoit 0,4 % en 2026.
Ce qui appuie cette hypothèse : l’Italie subit le même choc énergétique et dépend des mêmes taux directeurs : ceux de la BCE, et pourtant son écart avec l’Allemagne n’a augmenté que de 2 points de base en un an, contre 15 pour la France (moyennes mensuelles). Ce qui reste incertain : on ne peut pas attribuer avec certitude la hausse à l’un de ces trois facteurs plutôt qu’aux autres. Ils s’additionnent, et le marché réagit aussi à ce qu’il anticipe.
Un répit, sous condition
Le 23 octobre au soir, l’agence Moody’s, qui évalue la capacité des États à rembourser leur dette, a choisi de ne pas baisser la note de la France, alors que beaucoup s’y attendaient. La note reste à Aa3, le quatrième meilleur cran de son échelle. Moody’s garde toutefois une « perspective négative » : un avertissement qui signale qu’une baisse reste possible. Sa condition pour l’éviter : un budget 2027 qui réduise le déficit. Le répit dépend donc des débats budgétaires des prochaines semaines.
La lecture des marchés
- Les obligations déjà émises perdent de la valeur. Le prix d’une obligation baisse quand les taux montent : une hausse d’un point du taux à 10 ans fait perdre environ 8 à 9 % de sa valeur à une obligation de cette durée. Les banques, les assureurs et les fonds en euros de l’assurance vie, qui détiennent beaucoup d’OAT, voient donc la valeur de ces titres baisser. Ces pertes restent néanmoins théoriques tant que les titres ne sont pas vendus : conservée jusqu’à son terme, une obligation est remboursée à son prix d’origine.
- La charge de la dette augmente, mais lentement. L’État ne paie le nouveau taux que sur ce qu’il emprunte ou re-finance. La facture s’alourdit donc année après année : c’est ce cercle que les investisseurs surveillent.
- Le crédit immobilier suit avec retard. Les banques fixent leurs barèmes en partie d’après l’OAT à 10 ans : une hausse durable se retrouve, quelques mois plus tard, dans les taux proposés aux ménages. Emprunter sur 20 ans coûte déjà environ 3,7 % par an, contre 1 à 1,5 % entre 2015 et 2021, et la hausse récente de l’OAT n’y est pas encore répercutée.
Cette newsletter fait de l’analyse économique, pas du conseil en investissement.
Le mot de la semaine
le spread
Le spread est l’écart entre deux taux d’intérêt, exprimé en points de base (1 pb = 0,01 point). Pour la dette publique européenne, on le mesure presque toujours par rapport à l’Allemagne, jugée l’emprunteur le plus sûr de la zone euro. Un spread de 100 pb signifie que la France paie 1 point de plus que l’Allemagne chaque année pour emprunter sur la même durée. C’est la prime que les investisseurs réclament pour le risque français, d’où son autre nom : la prime de risque.
Sous le capot : quelle part de la hausse est française ?
Rubrique technique, à sauter sans regret.
On peut découper la hausse du taux français en deux morceaux : celle du taux allemand, la référence de la zone euro, qui donne une idée du mouvement commun, et celle de l’écart avec l’Allemagne, qui mesure la part propre à la France. Par construction, les deux s’additionnent.
| Période (moyennes mensuelles) | Hausse de l’OAT | Dont Bund | Dont part française |
|---|---|---|---|
| Sur un an, à septembre 2026 | +0,93 pt | +0,78 pt (84 %) | +0,15 pt (16 %) |
| Sur un mois, d’août à septembre | +0,44 pt | +0,29 pt (66 %) | +0,15 pt (34 %) |
Source : BCE, taux de convergence à 10 ans ; calculs du Sous-jacent.
Ce que ça montre : sur un an, la hausse est surtout européenne. Mais la part française grandit vite : un tiers du mouvement en septembre, et sans doute davantage en octobre. Ce mois-ci, le taux allemand a peu bougé (autour de 3,4 %), alors que l’écart avec la France a dépassé 170 pb : la hausse récente vient donc surtout de la France.
Les limites : le Bund n’est pas un « mouvement commun » pur, puisqu’il réagit aussi à l’économie et au budget allemands. Les moyennes mensuelles lissent les mouvements, et ce découpage décrit sans expliquer : il ne dit pas pourquoi la part française augmente.
À surveiller
- 27 oct. — Reprise de l’examen du budget 2027 à l’Assemblée. Plus de 2 800 amendements restent à examiner sur la partie recettes.
- 28 oct. — Décision de la Fed. Une nouvelle hausse pousserait les taux longs mondiaux vers le haut.
- 29 oct. — Réunion de la BCE. Statu quo attendu à 2,50 % : le ton sur décembre comptera plus que la décision.
- Fin octobre — Croissance du 3e trimestre et inflation d’octobre (Insee). L’Insee attend +0,1 % de croissance ; un chiffre négatif raviverait la crainte d’une récession.
- 3 nov. — Vote prévu de la partie recettes du budget. Premier test pour la condition posée par Moody’s.
- Début novembre — Taux moyens d’octobre (BCE). Ils intégreront le pic à plus de 5 % de l’OAT.
- 17 nov. — Vote sur l’ensemble du budget. Fin du délai de première lecture à l’Assemblée.
- 27 nov. — Décision de S&P sur la note de la France. Note actuelle : A+.
Données : BCE, FRED et Eurostat, collecte du Sous-jacent du 26 octobre 2026.